Tesorería es la caja de tu empresa y tus obras: lo que entra, lo que sale, lo que debes de IVA y la foto de tu posición. Cada pantalla mide algo distinto a propósito — aquí está el mapa para que todo cuadre.
Cómo cerrar el mes: del ticket al IVA calculado · se carga desde YouTube al darle play
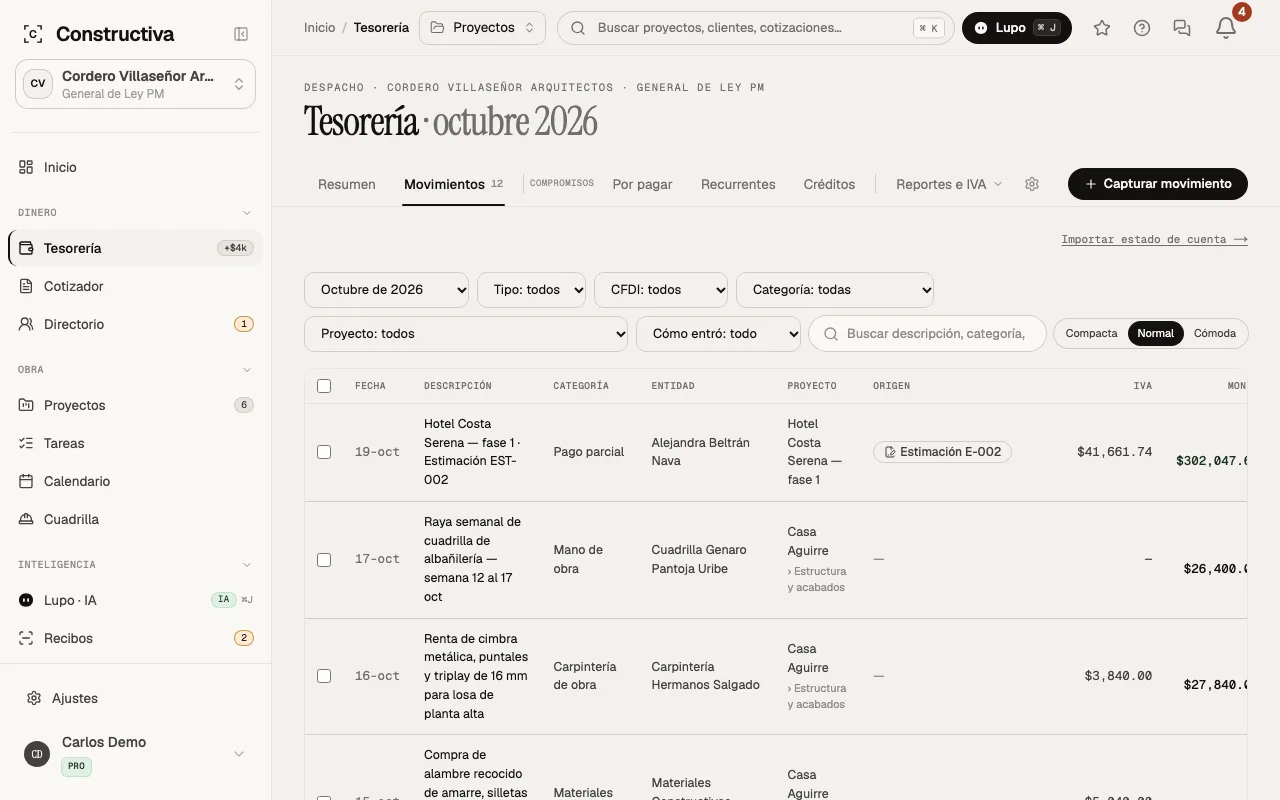
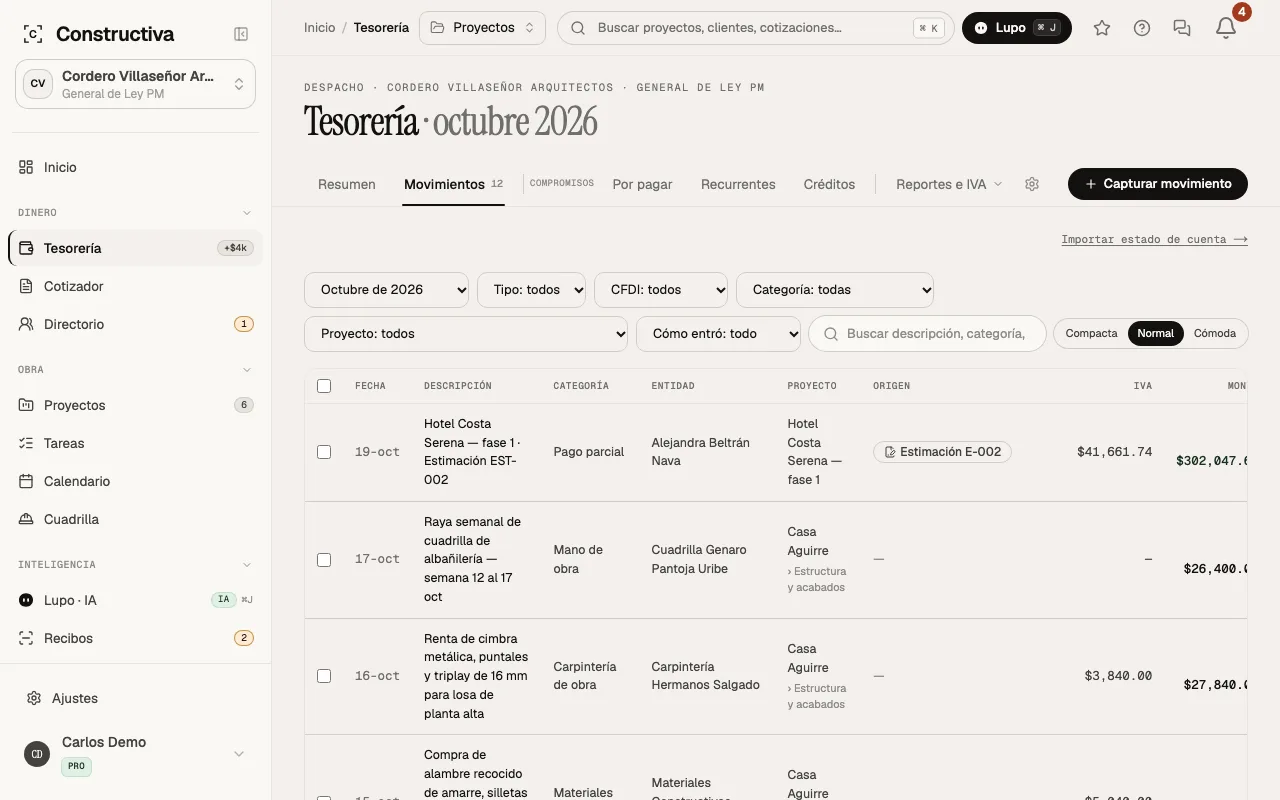
La lista muestra tus montos facturados (brutos) — lo que dice el CFDI. El pie te desglosa lo retenido: «De los ingresos, retenido ISR/IVA: $X (el banco recibió $Y)». Y si tú le retuviste a un proveedor, también: «De los egresos, retuviste ISR/IVA: $X (del banco salió $Y)». Cómo se captura, en retenciones y regímenes.
La obra supervisada va aparte: cuando tu cliente le paga directo al proveedor y tú sólo supervisas, esos movimientos se marcan «externos» —y si es el contrato entero el que cobra otro, el proyecto se declara «contrato de terceros» una sola vez y sus cobros nacen así—, la lista los enseña con su etiqueta y el pie de la lista los reporta en su propia línea — no se mezclan con los totales de tu empresa ni con tu saldo. Ojo con la diferencia: «externo» es dinero que nunca pasó por tu cuenta. Si el cliente te deposita un fondo para que tú pagues la obra, eso no es supervisión: ese dinero sí entró a tu cuenta, así que se captura como un ingreso normal —por ejemplo con la categoría «Anticipo proyecto»— y los pagos, como egresos de la obra. Lo que todavía no existe es el corte que reconcilie el fondo contra lo gastado; y de quién es ese dinero para efectos fiscales depende de tu contrato: tú lo declaras en la obra, con lo que te diga tu contador (abajo, «¿De quién es el dinero del fondo de obra?»).
La categoría decide si un egreso es costo de la obra. En Reportes → Por proyecto, un egreso con proyecto pero en una categoría de oficina (de tipo Operación o Profesional: Renta, Transporte, Mantenimiento, Software, Legal…) cuenta como gasto de tu empresa, no como costo de la obra; la ficha del proyecto, en cambio, lo suma al ejercido. Por eso, al capturar, editar o revisar un recibo con proyecto en una de esas categorías, la plataforma te avisa: si era material, mano de obra o un subcontrato, cámbialo a una categoría de Obra. Si de verdad es de oficina, déjalo así.
«Utilidad del periodo» no es el margen de la obra. En Reportes → Por proyecto y Por cliente, esa columna es la utilidad del periodo ÷ los ingresos del periodo, sin IVA: mide cuánto te dejó el periodo que elegiste. El margen de una obra —contrato vigente contra costo esperado, al cierre— está en la lista de proyectos y en el Resumen de cada uno (cómo se calcula).
El saldo de bancos es lo que de verdad llegó: neto de retenciones. Por eso la suma cruda de la lista (brutos) no es tu saldo — la línea del pie explica la diferencia.
Cuadra tu saldo al cierre: en Configuración de tesorería → Cuentas bancarias, el botón «Cuadrar saldo» de cada cuenta te da el saldo de Constructiva al cierre del día que elijas (por defecto, el último del mes anterior). Teclea el que dice tu estado de cuenta y ves la diferencia. Si no cuadra, lo más común es un movimiento capturado sin cuenta, una transferencia que falta o una comisión del banco. No se guarda nada; tampoco es una conciliación movimiento por movimiento. Para ver cuáles movimientos no tienen cuenta, usa «Ver cuáles» junto a «Sin asignar a una cuenta», o el filtro «Sin cuenta» de Movimientos; se asignan uno por uno al editarlos.
Puedes cobrarle directo a una empresa si tu rol incluye el módulo de CRM (el rol Financiero no lo trae): el selector de cliente del ingreso muestra un grupo «Empresas» — al guardar se crea (o reutiliza) su cliente de facturación, la persona moral a cuyo nombre queda el cobro. El detalle vive en la ayuda de Contactos y prospectos.
Cada movimiento tiene su historial: al abrir un egreso o un ingreso, «Ver historial» dice quién lo editó o lo eliminó, cuándo y de qué a qué cambió cada cifra. Lo ve quien puede ver las finanzas.
Un egreso dictado a Lupo («registra $3,200 de cemento en Casa Aguirre») no se registra solo: Lupo te deja una tarjeta y el egreso nace al confirmar, con las mismas reglas que un recibo escaneado (fecha que no sea futura, obra abierta, sólo pesos). Sin factura se registra sin IVA acreditable; si dices que trae factura, el 16 % va incluido en el total. En una obra con control de obra necesita su partida, así que se captura aquí.
Un cobro dictado a Lupo («cobré $45,000 de Casa Tregua») funciona igual: Lupo te deja una tarjeta y el ingreso nace al confirmar, en la obra, con su cliente. Siempre es de una obra que le cobras a un cliente —no de una obra propia ni de un contrato que cobra un tercero—, con fecha que no sea futura, en una obra abierta y sólo en pesos. Lupo te pregunta si ya lo facturaste: facturado o por facturar, el 16 % de IVA va incluido en el total; sin factura, no se traslada IVA. Si queda por facturar, te deja la tarea «Emitir factura», como al capturarlo aquí. Un cobro con retenciones de ISR o IVA, o en otra moneda, se captura en pantalla, y ligarlo a una estimación o a una etapa del plan de pagos también.
Cada movimiento lleva su proyecto y su categoría: de ahí salen los reportes.
¿De quién es el dinero del fondo de obra?
Cuando el cliente te deposita dinero para que tú pagues la obra, la ley prevé dos esquemas, y cuál es el tuyo lo deciden tu contrato y tu contador — no la plataforma:
Contrataste la obra (a precio alzado, a precios unitarios o por costo más honorarios): el depósito es ingreso tuyo, causa IVA cuando lo recibes —aunque se llame anticipo o depósito— y se factura al cobrarlo; los gastos de la obra son tuyos, con sus facturas a tu nombre.
Pagas por cuenta de tu cliente (la regla de gastos por cuenta de terceros de la Resolución Miscelánea): el depósito no es ingreso tuyo, las facturas de proveedores van a nombre de tu cliente y tú sólo facturas tu honorario. Tiene requisitos: si el cliente te da el dinero antes de gastarlo, una cuenta sólo para eso y devolverle lo que sobre a más tardar al cierre del año; si tú pagas primero y él te repone, no pide cuenta separada.
Lo que no cambia con el esquema: la raya de tu cuadrilla es pago tuyo siempre —el recibo de nómina lo expide quien paga—, y tu honorario siempre es ingreso tuyo. Quién es el patrón ante el IMSS depende de tu contrato: pregúntalo.
Declara tu esquema en la obra: en Estimaciones, junto al depósito del fondo, elige «Contraté la obra» o «Pago por cuenta de mi cliente». Sin esa elección la plataforma no acepta el depósito ni calcula el saldo del fondo. Desde ese momento cada cobro y cada pago de la obra guarda el esquema con el que entró, así que cambiarlo después no reescribe los meses pasados.
Lo que hace cada esquema en tus reportes. Si contrataste la obra, el depósito y los gastos cuentan como tuyos, igual que cualquier movimiento. Si declaraste que pagas por cuenta de tu cliente, tus reportes de IVA, ISR y el Estado de Resultados dejan fuera el depósito, lo que te repone y los gastos de esa obra — menos tu honorario, que sigue siendo ingreso tuyo, y la raya, que sigue siendo pago tuyo. La caja, el saldo del fondo y el control de obra sí los siguen viendo: el dinero pasó por tu cuenta. En Finanzas de la obra, «Resultado de tu empresa» cuenta sólo lo tuyo: tu honorario. Es lo que tú declaraste, no una conclusión de la plataforma; confírmalo con tu contador.
Para tu contador, tres preguntas: ¿qué tipo de contrato tengo con fondo?, ¿a nombre de quién van las facturas de proveedores y subcontratistas? y ¿quién es el patrón de la cuadrilla ante el IMSS?
El anticipo que le pagas a un contratista cuenta para tu IVA y tu ISR el mes en que lo pagas, con su factura, como cualquier egreso. En control de obra, en cambio, cuenta como comprometido y pasa a ejercido conforme sus estimaciones lo amortizan: son dos miradas del mismo pago y no se contradicen.
El IVA del mes
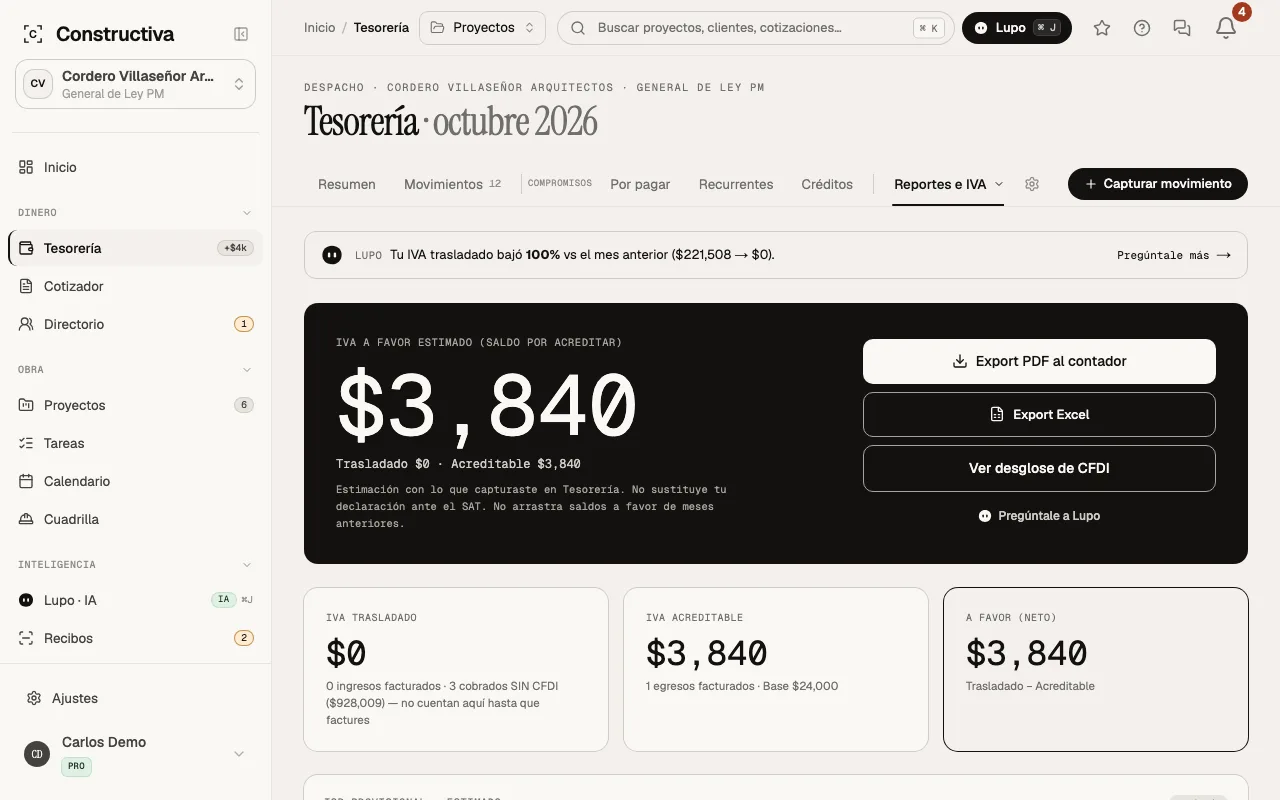
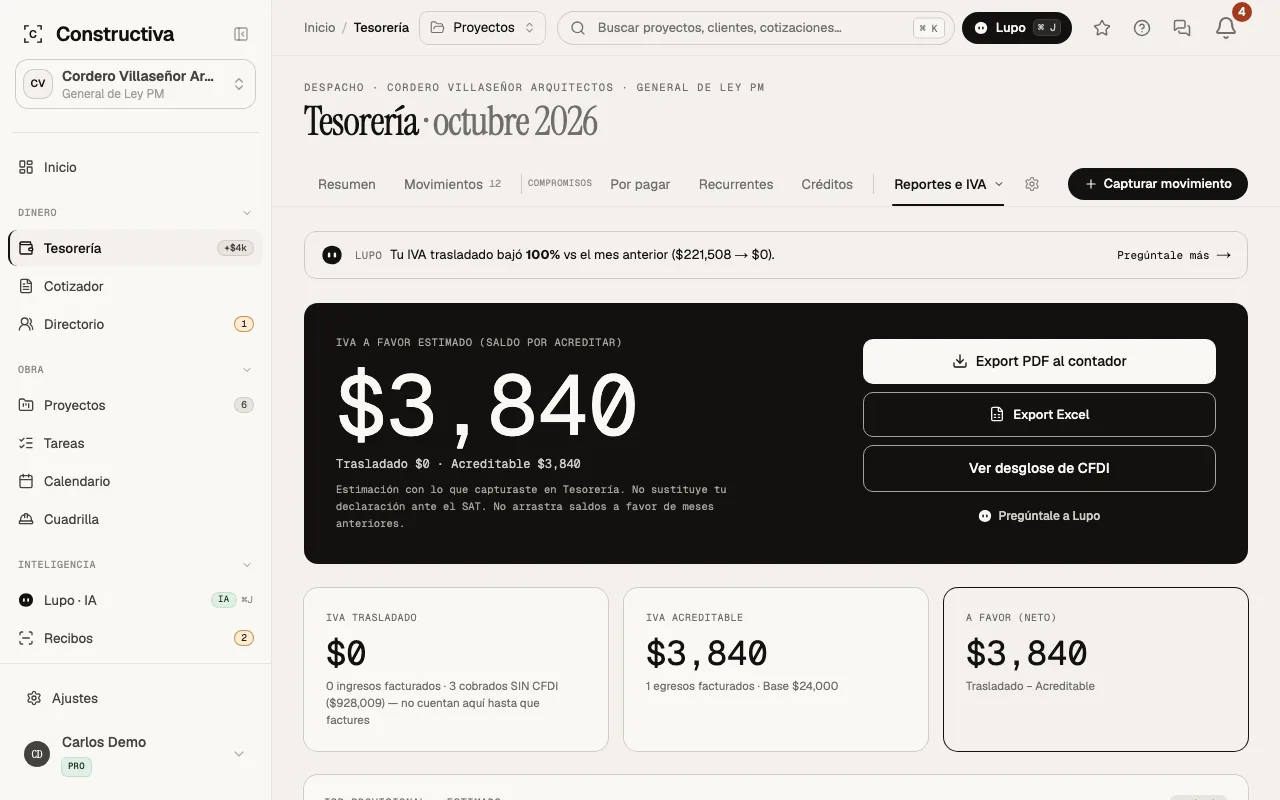
Desde octubre 2026 tu IVA trasladado se calcula sobre lo cobrado, como lo pide la ley (el IVA se causa cuando efectivamente cobras): IVA que cobraste (causado) menos IVA que pagaste con factura (acreditable) menos el IVA que te retuvieron. Positivo = a pagar el día 17; negativo = a favor. Si tú le retuviste IVA a un proveedor, esa parte se acredita hasta el mes siguiente a su entero: retenciones y regímenes.
Cuándo vence. El día 17 del mes siguiente; si cae en sábado, domingo o día inhábil (1 de enero, primer lunes de febrero, tercer lunes de marzo, 1 y 5 de mayo, 16 de septiembre, tercer lunes de noviembre, 25 de diciembre), se recorre al siguiente día hábil. Si capturaste el RFC de la empresa en Ajustes, la pantalla te dice también hasta cuándo puedes pagar con los días adicionales que da el sexto dígito de tu RFC (de 1 a 5 días hábiles). Esos días no aplican si dictaminas tus estados financieros: por eso se muestran junto a la fecha base y no en su lugar.
Un cobro sin factura ya cuenta en tu IVA del mes en que lo cobraste: el impuesto ya se causó, y lo pendiente es emitir su CFDI. La pantalla, el PDF y el Excel te dicen cuántos cobros faltan de facturar. Del lado del proyecto ese pago también cuenta como cobrado, y el Resumen del proyecto te dice cuánto está sin factura emitida (ver Proyectos).
Del lado de los gastos nada cambió: un egreso sin CFDI no acredita IVA. Y el Estado de Resultados sigue contando sólo lo facturado: su tarjeta en Reportes y el reporte completo te dicen cuántos cobros sin factura, y por cuánto, se quedan fuera.
Al registrar una cuenta por pagar puedes capturar el folio fiscal (UUID) de la factura del proveedor; es opcional. Si ese folio ya está en otra cuenta por pagar o en un egreso de tu empresa, te avisamos antes de guardar —puede ser la misma factura capturada dos veces— y tú decides si sigues: el aviso no te impide guardar. Sólo revisamos el formato; no consultamos ante el SAT si la factura está vigente o cancelada. Al pagar la cuenta, el folio pasa al egreso.
Los meses antes de octubre 2026 se quedan sobre lo facturado —así los declaraste— y cada pantalla y reporte los marca. Si en esos meses cobraste sin factura, revísalo con tu contador.
Cada mes se calcula solo. Si el mes anterior cerró a favor, la pantalla te dice cuánto fue y te hace la cuenta de qué enterarías si lo acreditas, pero no lo resta de la cifra grande: acreditarlo o pedir su devolución son caminos excluyentes, con reglas propias, y es una decisión tuya y de tu contador, no de la plataforma. Para el IVA la palabra correcta es acreditar: la compensación universal dejó de aplicar en 2019, y hoy un saldo a favor de IVA sólo se acredita contra el IVA de los meses siguientes o se pide en devolución.
El PDF y el Excel del IVA mensual traen los mismos totales que la pantalla; el Excel además desglosa por operación (con retenciones y neto por fila) para que tu contador reconstruya todo. Todo Excel que exportes cierra con una hoja Aviso: de dónde salieron las cifras, cuándo se generó el archivo y que no sustituye tu declaración — para que quien lo abra sepa qué tiene en la mano sin tener que preguntarte.
El IVA del mes sale de los movimientos que ya capturaste, sin hoja de cálculo aparte.
Posición financiera
La foto de liquidez: activo circulante (bancos ya en neto + por cobrar) contra pasivo (por pagar + IVA + ISR estimado + deuda de créditos). El IVA a favor del mes NO suma al activo —sólo se conoce el del mes en curso, y acreditarlo o pedir su devolución lo decides tú—: aparece como renglón informativo, igual que el ISR retenido. No es un Balance General NIF — es tu tablero operativo. El ISR que te han retenido en el año aparece como renglón informativo aparte, sin sumarse al activo (ese acreditamiento lo maneja tu contador). Cuenta sólo tus cobros facturados, como la tarjeta del ISR; si un cobro sin factura trae retención, te lo dice aparte.
El por cobrar de una obra por estimaciones sale de cada corte firmado: su total con IVA. Desde que las estimaciones se miden a precio de contrato (el P.U. que firmó tu cliente, no tu costo directo), ese total ya es lo que de verdad le cobras; Tesorería no recalcula nada, sólo suma lo que el corte guardó.
El ISR estimado se calcula sobre tus cobros facturados: un cobro sin CFDI no es ingreso acumulable por sí mismo, así que no entra a la base. Si tienes cobros sin factura, la tarjeta del ISR te dice cuántos son y por cuánto —si los facturas, entran, y el estimado sube.
El Flujo de efectivo tiene dos secciones. Operación: lo que cobraste menos lo que pagaste, con IVA y neto de retenciones. Financiamiento: lo que entró por disposiciones de crédito menos lo que pagaste a capital. Un crédito no es ingreso ni su capital es gasto; el interés sí va en las salidas de operación. El flujo neto suma las dos y es lo que se movió tu banco. La tarjeta «Caja del mes» del Resumen es sólo la operación: por eso dice «sin créditos».
Para tu contador
Paquete del contador (Reportes): Estado de Resultados + Flujo de Efectivo en un zip. Cuando el periodo es mensual trae además el IVA del mes y un Excel con la relación de movimientos: cada ingreso y egreso con su contraparte, RFC, UUID del CFDI, subtotal, IVA, retenciones y si cuenta para el IVA del mes (las sumas cuadran con el PDF de IVA). Una segunda hoja, Pre-DIOT, ya trae la forma de la DIOT: una fila por proveedor y tipo de operación, con lo pagado en el mes separado por tasa (16 %, 8 % frontera norte, 0 % y exento), el IVA acreditable y el no acreditable (el de un pago sin CFDI va como «no cumple requisitos»; si tienes actividades exentas, el acreditable va «por proporción» con el factor del mes) y el IVA que le retuviste. Los pagos sin RFC van como proveedor global sólo si caben en el tope del SAT (hasta 10 % de lo pagado en el mes y $50,000 por proveedor); si no, te los lista para que completes el RFC. Los proveedores extranjeros salen aparte, para capturarlos a mano. La nómina, la raya y los pagos al SAT no entran: no son operaciones con terceros. Cuando la plataforma no puede saber si un pago fue compra de bienes u otro servicio, la fila dice «Por definir»: elígelo una vez en la ficha del proveedor (Datos fiscales → Operación DIOT) y ya no vuelve a salir. Es un borrador de trabajo para tu contador: no sustituye la DIOT del SAT.
Archivo de la DIOT (Reportes, periodo mensual): la tarjeta «DIOT del mes» te dice si el archivo de carga masiva está listo y, si no, qué falta y dónde se arregla — un proveedor sin tipo de operación, un RFC con formato inválido, pagos sin RFC que no caben en el proveedor global, o un pago en otra moneda sin tipo de cambio. Cuando está listo, descargas el .txt con el formato del SAT (54 campos separados por «|», montos en pesos enteros) y lo subes en la plataforma de la DIOT; Constructiva no la presenta por ti. Los proveedores extranjeros no van en el archivo: la tarjeta los lista para que los captures a mano. Pregúntale a Lupo «¿mi DIOT está lista?». Revísalo con tu contador antes de subirlo: el campo «efectos fiscales» va en «Sí» y el SAT no explica del todo qué significa.
Descarga tus datos (Configuración): tus movimientos completos en CSV — con retenciones, obra supervisada y estado de factura incluidos —, y también tus contactos (con empresa, etapa y notas) y las partidas de cada cotización y de cada presupuesto, con los encabezados que leen los importadores: filtras una cotización u obra y la vuelves a subir sin acomodar columnas. Son tuyos.
¿Números que no cuadran?
Casi siempre es bruto-vs-neto o la obra supervisada — revisa las líneas de desglose. Si aún no cuadra: soporte@constructiva.app.